Caro leitor,
Se você é como quase todo brasileiro que eu conheço, passou as últimas semanas grudado no celular. Briga no grupo da família, manchete atrás de manchete, gente jurando que o país vai quebrar e gente jurando que agora vai.
Talvez você esteja aliviado. Talvez esteja com medo. Talvez esteja só cansado.
Eu não vou te dizer em quem você deveria ter votado. Também não vou te dizer o que vai acontecer com o dólar, com os juros ou com a economia em 2027. Ninguém sabe — e quem diz que sabe, normalmente está vendendo alguma coisa.
Mas existe uma coisa que eu posso te garantir, com 100% de certeza:
Nem o que foi reeleito, nem o que perdeu. Quem vai pagar é você — com o salário que você já tem.
E é exatamente aí que mora a parte boa desta história. Porque, enquanto todo mundo discute o que não pode controlar, quase ninguém está olhando para a única coisa que pode.
O medo que você está sentindo faz sentido. Só está apontado para o lugar errado.
Olhe para trás. Em toda turbulência que o Brasil atravessou nas últimas décadas — o confisco de 1990, a disparada do dólar em 2002, a recessão de 2015, a pandemia de 2020 — a mesma cena se repetiu dentro das casas.
Não foi o salário que decidiu quem atravessou bem e quem afundou. Foi outra coisa:
- Quem tinha reserva trocou de emprego com calma. Quem não tinha aceitou o que apareceu.
- Quem estava sem dívida cara viu os juros subirem pelo jornal. Quem vivia no rotativo do cartão sentiu na pele, todo mês.
- Quem sabia exatamente para onde ia cada real cortou o que precisava em uma tarde. Quem não sabia só descobriu o rombo quando já era tarde.
Crise não cria o problema financeiro de ninguém. Crise só cobra, com juros, o problema que já estava lá.
Por isso, se existe alguma chance de 2027 ser um ano apertado — e com o cenário que temos, seria ingenuidade descartar — a pergunta certa não é "o que o governo vai fazer?".
A pergunta certa é: "em que estado a minha vida financeira vai estar quando o ano virar?"
Por que os próximos 60 dias — e não "ano que vem"
Porque o calendário não espera você se organizar. Olhe o que vem pela frente:
Não é à toa que janeiro tem fama de ser o mês mais apertado do ano. O dinheiro extra chega em novembro e dezembro — e as contas extras chegam em janeiro.
O que você fizer nesse intervalo decide de que lado você vai estar. E, na prática, só existem dois lados.
Dois brasileiros. Mesmo salário. Dois janeiros diferentes.
Imagine duas pessoas que ganham exatamente o mesmo. Mesmo emprego, mesma cidade, mesmo 13º.
Pessoa A — "depois eu vejo"
Acompanhou a eleição de perto e prometeu que "em janeiro" se organizava. Usou o 13º para cobrir o buraco do mês. Parcelou o Natal.
Em janeiro, a fatura chegou maior que o salário. Entrou no rotativo. Em março, ainda está pagando o Natal — com os juros mais altos do mundo.
Pessoa B — "agora"
Em novembro, separou uma semana e descobriu para onde ia o dinheiro. Cortou três vazamentos que nem percebia. Usou o 13º para atacar a dívida certa, na ordem certa.
Em janeiro, pagou tudo à vista. Em março, tem a primeira reserva de verdade — e lê as notícias de Brasília sem aperto no peito.
A diferença entre as duas não é inteligência, nem sorte, nem quanto ganham. É uma semana de método, feita no momento certo.
E é sobre essa semana que eu quero falar com você.
Esta carta é para você se…
- Você ganha um salário razoável e mesmo assim não sobra nada no fim do mês.
- Vive apagando incêndio — fatura, boleto, conta atrasada — e nunca sai do lugar.
- Já tentou planilha, aplicativo e livro de finanças, e desistiu em menos de um mês.
- Não tem a menor ideia para onde o dinheiro vai depois que cai na conta.
- Quer começar a guardar e investir, mas sente que "ainda não dá".
- Olha para 2027 com um frio na barriga e não sabe por onde começar a se proteger.
Se você se reconheceu em pelo menos dois desses itens, preciso te dizer uma coisa que ninguém te disse:
Você só nunca teve um método curto o bastante para levar até o fim.
Eu sei disso porque eu já fui a Pessoa A
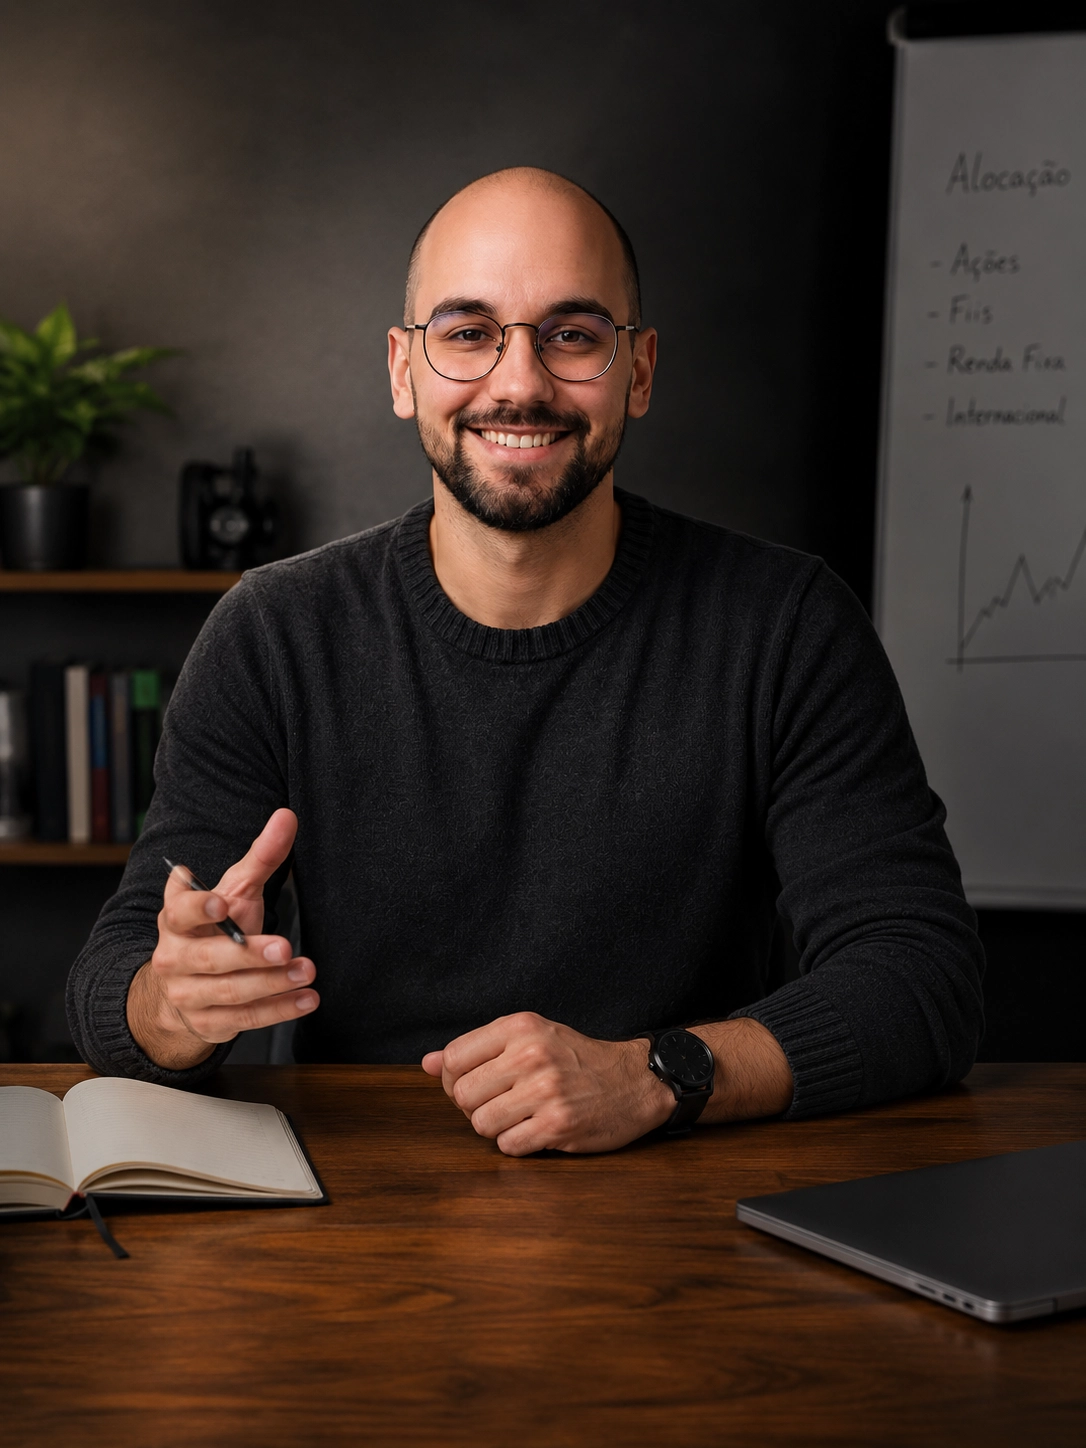
Meu nome é Gustavo Paloschi. Durante anos eu ganhei bem e mesmo assim terminava todo mês no vermelho. Já tinha comprado curso, baixado planilha, lido livro de finanças — e nada durava mais que três semanas.
O problema nunca foi falta de informação. Informação sobre dinheiro está em todo lugar, de graça. O problema era que tudo era longo demais, teórico demais, e pressupunha que eu já tinha uma disciplina que eu não tinha.
Então eu parei de procurar a fórmula mágica e montei, para mim mesmo, um passo a passo curto. Uma tarefa por dia. Uma planilha por tarefa. Sete dias.
Em poucos meses eu saí do cheque especial, montei a primeira reserva e comecei a investir. Quando pessoas próximas me pediram o mesmo caminho, eu transformei aquele passo a passo no Protocolo Salário Blindado. Desde então, mais de 1.600 brasileiros passaram por ele.
Eu não sou o guru que promete enriquecer em 30 dias. Sou o cara que já esteve onde você está e te entrega o caminho que funcionou — em linguagem simples, sem economês.
O que é o Protocolo Salário Blindado
Não é um curso para assistir. É um protocolo para executar: 7 dias, aulas de 1 a 9 minutos, e uma planilha pronta para cada etapa. Você assiste, preenche e segue para o próximo dia.
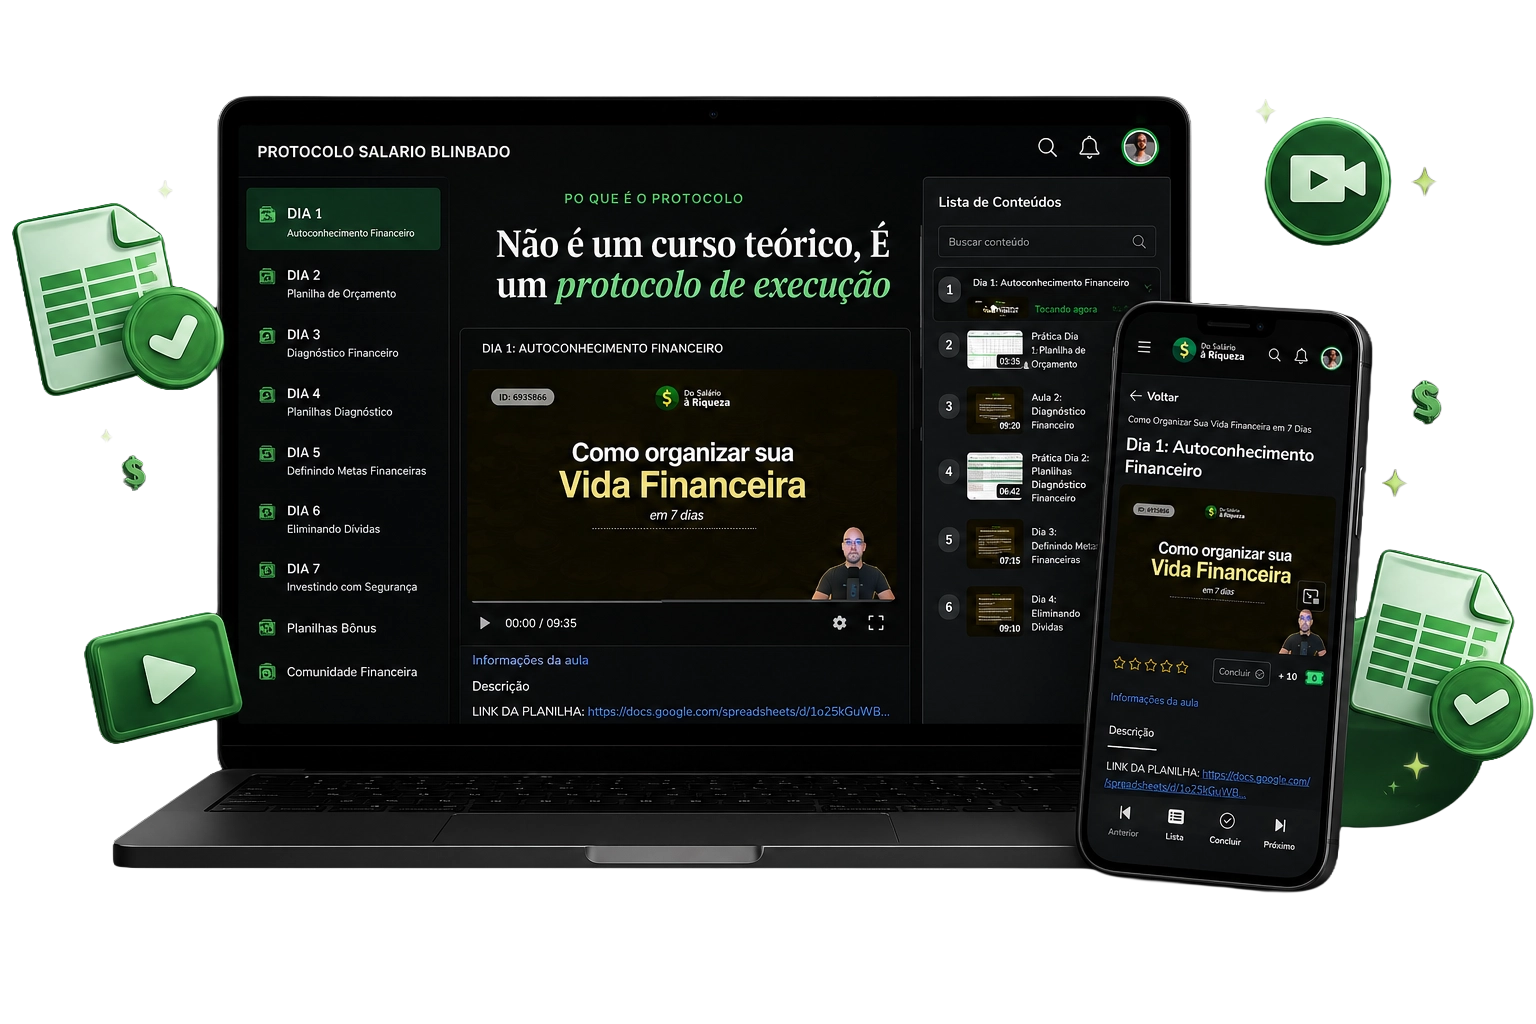
Veja o que você faz em cada um dos sete dias:
-
DIA 1A verdade sobre o seu dinheiroVocê monta seu orçamento real na planilha — muitas vezes pela primeira vez na vida. Leva cerca de 15 minutos.
-
DIA 2O raio-X dos vazamentosA Planilha Diagnóstico mostra, em reais, quanto está escapando todo mês sem você perceber.
-
DIA 3Metas que saem do papelVocê transforma "quero guardar dinheiro" em um número, um prazo e um valor mensal.
-
DIA 4A ordem certa para sair das dívidasO erro que faz a maioria das pessoas pagar mais juros do que precisava — e qual dívida atacar primeiro com o seu 13º.
-
DIA 5A sua reserva de emergênciaQuanto você precisa, onde guardar e por que não na poupança. A calculadora faz a conta com os seus números.
-
DIA 6Os primeiros investimentos, sem risco que você não entendeRenda fixa e Tesouro Direto, com o passo a passo na tela — e a projeção de quanto R$ 100 por mês viram em 10 anos.
-
DIA 7O sistema de 5 minutos por diaO hábito que mantém tudo de pé — mais a planilha que acompanha o seu dinheiro pelos próximos 12 meses.
Se você começar esta semana, termina o protocolo antes de a primeira parcela do 13º cair. Ou seja: quando o dinheiro extra chegar, você já vai saber exatamente o que fazer com ele.
O que dizem as pessoas que já fizeram
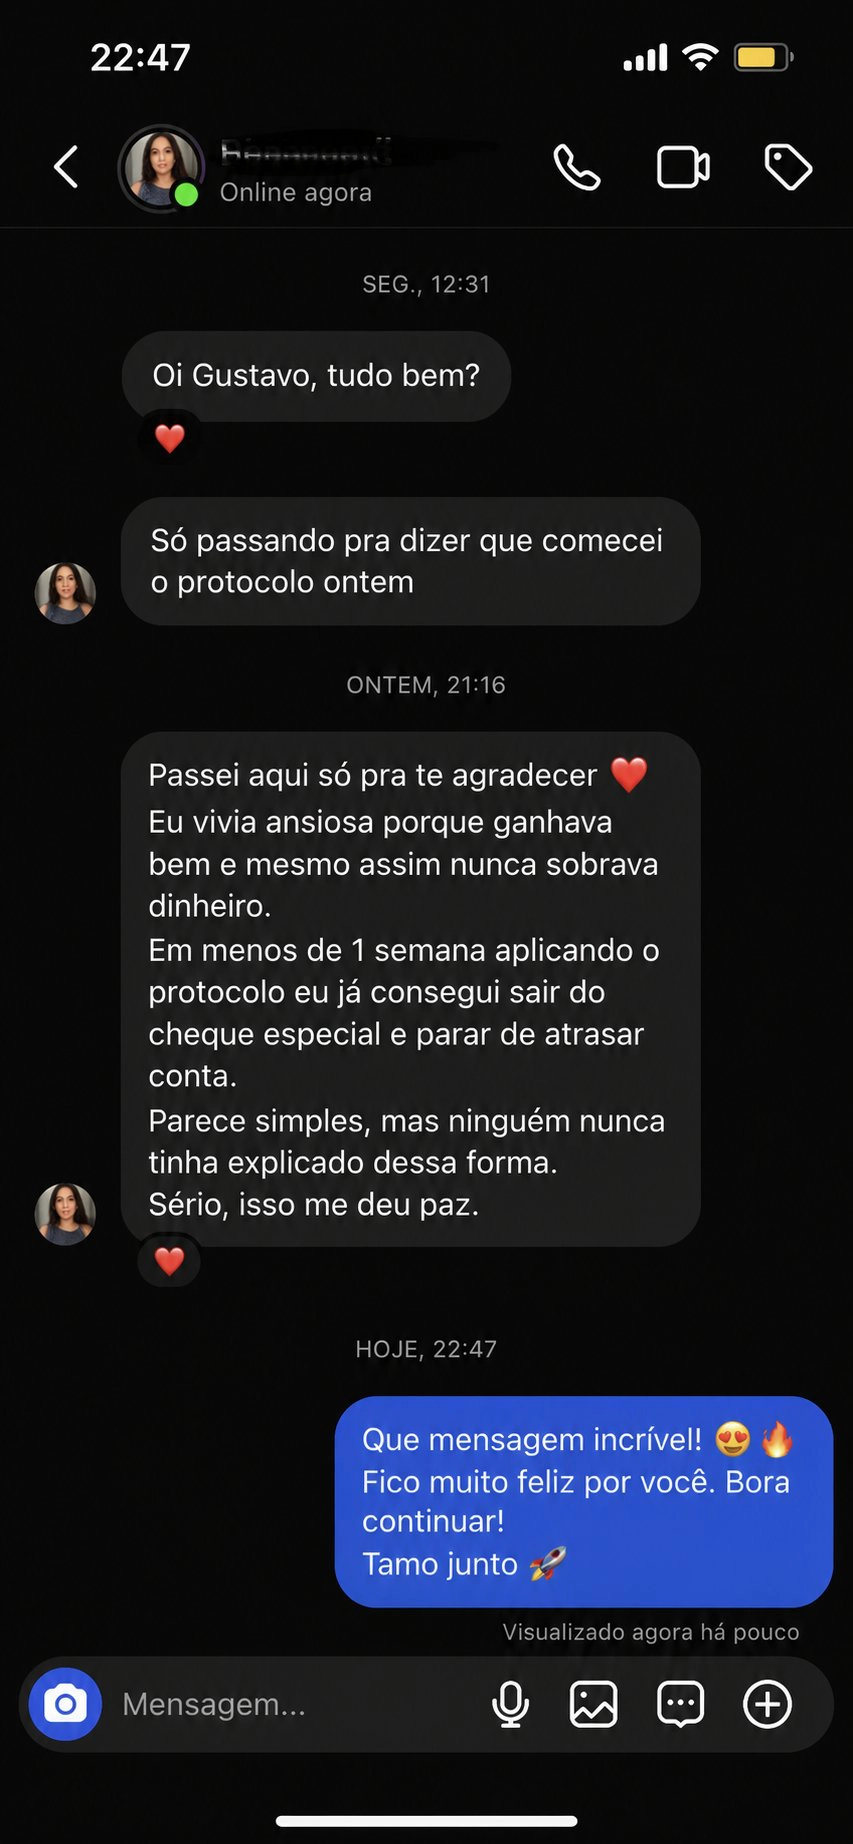
Eu vivia ansiosa porque ganhava bem e mesmo assim nunca sobrava dinheiro. Em menos de 1 semana aplicando o protocolo já consegui sair do cheque especial e parar de atrasar conta. Sério, isso me deu paz.Juliana M. · via Instagram Direct
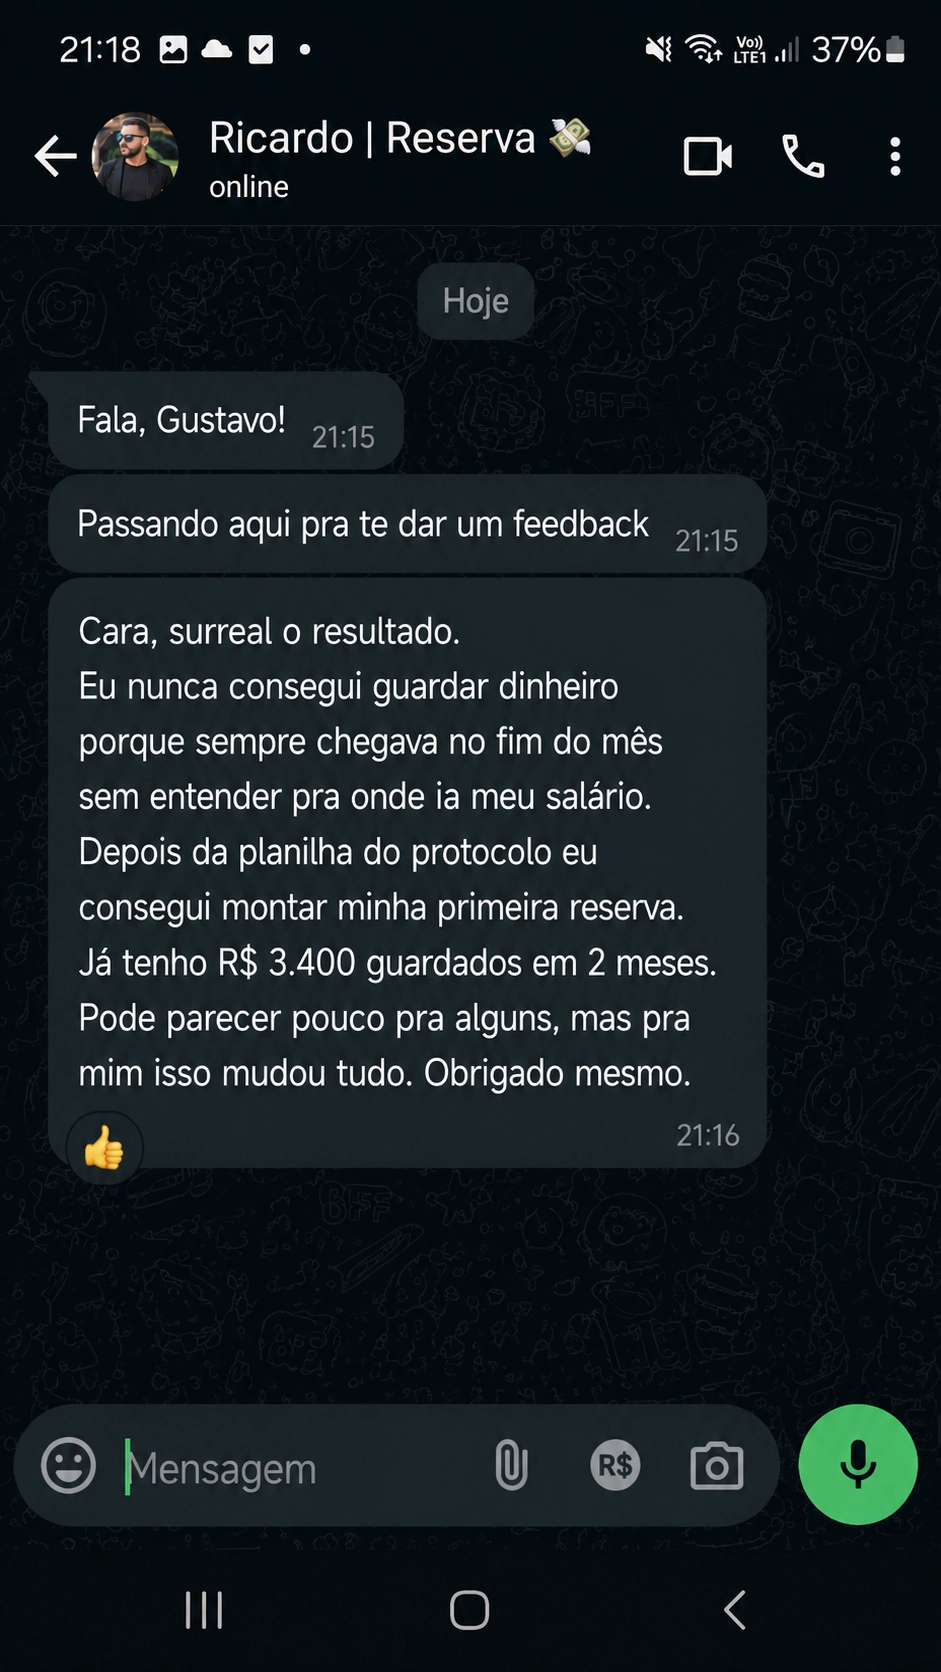
Eu nunca consegui guardar dinheiro porque sempre chegava no fim do mês sem entender pra onde ia meu salário. Depois da planilha do protocolo consegui montar minha primeira reserva. Já tenho R$ 3.400 guardados em 2 meses.Ricardo S. · via WhatsApp
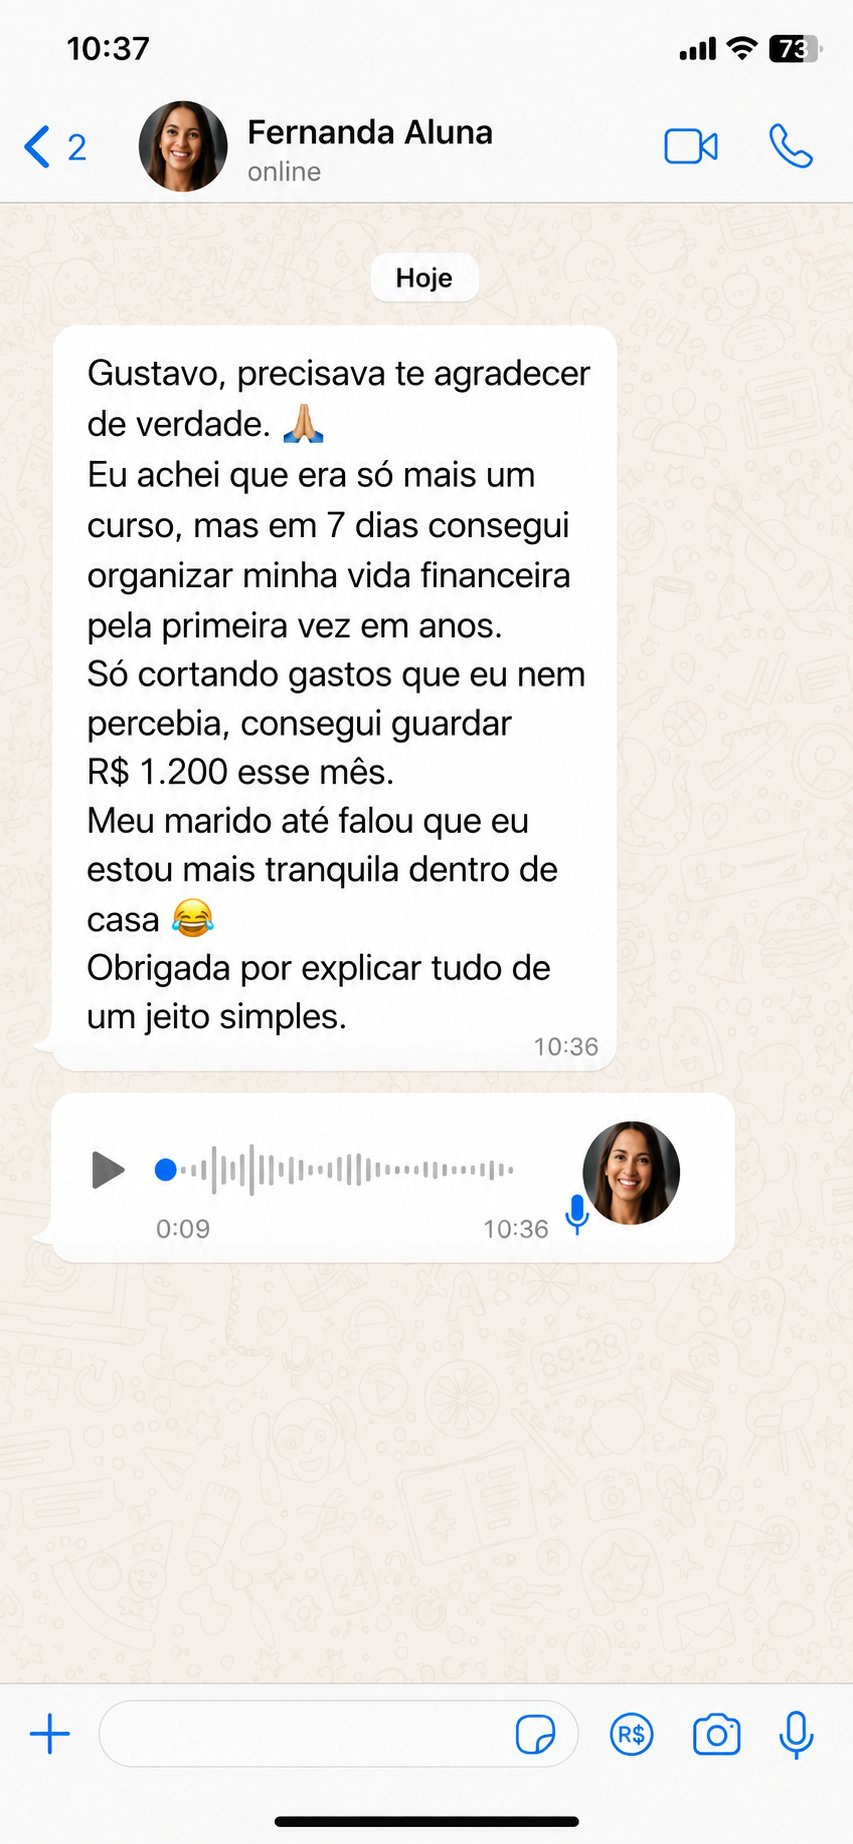
Em 7 dias consegui organizar minha vida financeira pela primeira vez em anos. Só cortando gastos que eu nem percebia, consegui guardar R$ 1.200 esse mês. Meu marido até falou que estou mais tranquila dentro de casa.Fernanda L. · via WhatsApp
Eu tava com o nome sujo e achava que era impossível sair. Segui a ordem de pagamento de dívidas do Dia 4 e em 3 meses limpei meu nome.André C. · via WhatsApp
Fiz tudo em um final de semana, montei o orçamento e já no primeiro mês sobrou R$ 600 que eu nem sabia que tinha. Vale muito mais que os R$ 47.Patrícia R. · via Instagram Direct
Quanto custa se proteger
Eu poderia cobrar caro por isso. Consultoria financeira individual custa centenas de reais por hora.
Mas a ideia do protocolo sempre foi ser acessível justamente para quem está apertado — porque é essa pessoa que mais sente quando o país balança. Por isso, o preço é este:
Protocolo Salário Blindado
- O Protocolo completo — 13 aulas do Dia 1 ao Dia 7R$ 197
- 6 planilhas e calculadoras prontas — orçamento, diagnóstico, metas, reserva, projeção e controle de investimentosR$ 222
- Bônus: Ebook 197 Ideias de Renda ExtraR$ 67
- Acesso vitalício + atualizações + certificadoR$ 97
- Valor totalR$ 583
Menos do que uma pizza no fim de semana — e menos do que um único mês de juros do rotativo costuma custar.
Sim, quero blindar meu salário antes de 2027 →Acesso imediato às aulas e planilhasGarantia incondicional: o risco é todo meu
Você tem 7 dias — exatamente o tempo do protocolo — para assistir a todas as aulas, baixar todas as planilhas e aplicar o método. Se não enxergar valor, basta um e-mail e devolvemos 100% do que você pagou. Sem perguntas, sem burocracia.A decisão que ninguém pode tomar por você
Você passou semanas decidindo o futuro do país junto com outros milhões de brasileiros. Foi uma decisão importante — e, sozinho, o seu voto foi um entre muitos.
Esta decisão é diferente. Aqui, o seu voto é o único que conta.
Você pode fechar esta página, esperar janeiro e torcer para que o ano seja bom. Ou pode usar os próximos 7 dias para garantir que, seja qual for o ano, você vai atravessá-lo com reserva, sem dívida cara e sabendo exatamente para onde vai cada real.
Eu sei qual das duas pessoas eu gostaria de ser em março de 2027.
Um abraço, e até o Dia 1,
P.S. Se você leu até aqui, guarde só uma ideia: crise não cria problema financeiro, só cobra o que já existe. O 13º que cai em novembro é a melhor chance do ano para resolver isso antes de janeiro. Use-o com um plano.
P.P.S. Você não arrisca nada. Faça os 7 dias. Se não valer, devolvemos cada centavo. Clique aqui para começar.